Artykuł sponsorowany
Jak łódzkie warunki użytkowania auta wpływają na ocenę ryzyka w autocasco
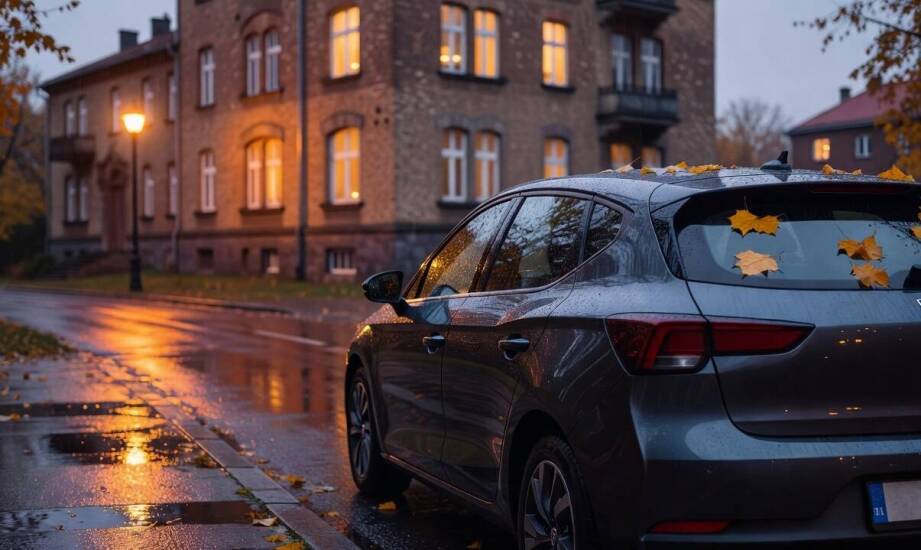
Kierowca w Łodzi codziennie staje przed konkretnym wyzwaniem. Samochód spędza noce pod blokiem na osiedlowym parkingu, a za dnia pokonuje zatłoczone ulice centrum i dojazdy z peryferii. Takie połączenie lokalizacji i codziennego sposobu użytkowania bezpośrednio wpływa na profil ryzyka w ubezpieczeniu autocasco. Ubezpieczyciele dokładnie analizują, gdzie auto przebywa najdłużej oraz w jakich godzinach uczestniczy w ruchu drogowym, zanim przygotują kalkulację składki. Właściciele aut często nie zdają sobie sprawy, że ten sam model samochodu ubezpieczany w innej dzielnicy lub mieście generuje odmienną wycenę. Zrozumienie tych mechanizmów ułatwia dobranie polisy do rzeczywistego poziomu zagrożeń.
Lokalne zagrożenia drogowe i parkingowe
Parkowanie przy ulicy lub pod blokiem znacząco zwiększa ekspozycję pojazdu na wandalizm, drobne kolizje i kradzież. Na osiedlowych parkingach ciasne miejsca ułatwiają otarcia podczas codziennych manewrów. Z kolei anonimowość rozległych kompleksów mieszkaniowych sprzyja kradzieżom elementów zewnętrznych. Zdarzenia w takich miejscach często pozostają niewyjaśnione ze względu na brak pełnego monitoringu wizyjnego. W centrum miasta, zwłaszcza w Strefie Płatnego Parkowania, dominuje parkowanie równoległe na wąskich ulicach, co potęguje ryzyko uszkodzeń od przejeżdżających aut. Na zamkniętych osiedlach zagrożenie kradzieżą z włamaniem spada, ale samochód nadal pozostaje narażony na czynniki środowiskowe.
Natężenie ruchu bezpośrednio przekłada się na częstotliwość incydentów drogowych. Raporty TomTom dla Łodzi wskazują na średnią prędkość w szczycie na poziomie zaledwie 18,2 km/h oraz wskaźnik kongestii sięgający 72,8%. Tłok na drogach wymusza nagłe hamowania i jazdę w ciągłym napięciu. Według policyjnych statystyk z 2025 roku w województwie odnotowano ponad 24 tysiące kolizji. Główne przyczyny to nieustąpienie pierwszeństwa przejazdu oraz niedostosowanie prędkości do warunków na jezdni. Skrzyżowania o dużym przepływie aut, takie jak aleja Włókniarzy z ulicą Bandurskiego, rejestrują dziesiątki zdarzeń rocznie. Te specyficzne warunki miejskie podnoszą prawdopodobieństwo stłuczek, co towarzystwa rygorystycznie uwzględniają podczas kalkulacji ubezpieczeniowej.
Ocena pogody, wieku auta i warianty polis
Warunki atmosferyczne generują w regionie dodatkowe, trudne do przewidzenia szkody komunikacyjne. Burze i silne gradobicia, podobne do zjawisk z maja 2025 roku w okolicach autostrady A1, powodują rozległe uszkodzenia karoserii. Koszty usuwania wgnieceń nierzadko przewyższają wartość standardowych napraw mechanicznych. Zimą gołoledź i spadający z dachów kamienic śnieg zwiększają ryzyko utraty panowania nad pojazdem oraz zniszczeń statycznych. Ubezpieczyciele analizują te zagrożenia klimatyczne wspólnie z profilem samego kierowcy.
Duże znaczenie podczas oceny ma wiek pojazdu. Warto pamiętać, że limity wiekowe dla polis różnią się w zależności od oferty i konkretnego towarzystwa, dlatego starsze roczniki nie są automatycznie wykluczane z ochrony. Istotna pozostaje także indywidualna historia szkodowa kierowcy. Wcześniejsze stłuczki zazwyczaj podnoszą koszt polisy ze względu na statystycznie wyższe prawdopodobieństwo wystąpienia kolejnych incydentów.
Różnice między dostępnymi wariantami ubezpieczenia opierają się na ostatecznym zakresie zdarzeń. Pełna ochrona w formule all risks obejmuje kolizje z winy kierowcy, kradzież, wandalizm oraz zniszczenia spowodowane działaniem sił natury. Ograniczony wariant chroni głównie przed pożarem, wybranymi żywiołami oraz utratą auta, ale najczęściej pomija typowe szkody parkingowe. Decyzja o ubezpieczeniu AC w Łodzi opiera się na analizie tych różnic i dopasowaniu zakresu do tras pokonywanych w mieście.
Biuro LKU obsługuje klientów indywidualnych i firmowych w zakresie finansowania oraz ubezpieczeń komunikacyjnych. Firma działa na rynku od 2014 roku, prezentując klientom rozwiązania ubezpieczeniowe dostosowane do wielkości floty oraz specyfiki posiadanych pojazdów. Proces wyboru polisy zawsze opiera się na merytorycznej ocenie warunków eksploatacji.
Intensywne użytkowanie miejskie jasno wskazuje, że szersza ochrona sprawdza się najlepiej przy parkowaniu na otwartych przestrzeniach oraz regularnej jeździe w strefach największego natężenia ruchu. Węższe pakiety stanowią rozsądne rozwiązanie dla pojazdów garażowanych lub tych używanych sporadycznie. Ostateczny format polisy zależy od gotowości właściciela do samodzielnego pokrywania ewentualnych kosztów napraw powypadkowych. Świadome podejście do tematu ubezpieczeń ułatwia spokojną eksploatację samochodu w wymagających warunkach aglomeracji.
Kategorie artykułów
Polecane artykuły
Od projektu do gotowego pudełka — jak produkcja decyduje o jakości opakowania na pizzę
Jak odróżnić część obowiązkową sprawozdania spółki z o.o. od dodatków wymaganych tylko w niektórych przypadkach
Jak biuro przygotowuje firmę na częste spotkania, wideokonferencje i wizyty klientów biznesowych
